央企是我国经济发展的重要推动力量。在国资委管理下的97家央企中,与能源化工直接相关的企业共30余家,涉及煤炭、油气、发电、装备制造等多领域,是我国能源发展的基座。2020年12月,我国提出“碳达峰、碳中和”发展目标,这些央企承担着能源转型与实现双碳目标的重要任务,也是探索能源发展新路径的先锋力量。
氢能作为我国能源转型的重要方向,据能景研究统计,自2020年以来国内近三分之一央企先后参与氢能布局,包括设备制造、绿氢生产、资本投资等多种方式。其中,仅可再生能源制氢项目,已公布的央企规划项目近300项,已披露的建设项目规划投资超过4000亿元,总规模超50 GW。在绿氢项目建设与规划中,央企占比达到80%以上。
在这些央企当中,又以国家能源集团、中国能源建设集团、中石化等公布的规划投资总额最多。其中,国家能源集团已公布的绿氢项目建设投资总额已超过970亿元,位列第一。
能景研究根据公开资料整理,特梳理国内在绿氢项目建设中规划投资最多的三家央企。供行业参考。
01 国家能源集团,超970亿元
中国五大发电集团之一,全球最大的煤炭生产公司、火力发电公司、风力发电公司和煤制油煤化工公司,截止2022年年底,煤炭年产量超6.5亿吨,火电总装机量超1.9亿千瓦,水电装机容量超1800万千瓦,风电总装机量超5000万千瓦,煤制油年产超2900万吨。
据能景研究统计,到目前为止国家能源集团已建成以及规划中的可再生能源制氢项目达到20多项,其中已披露投资额度的有10项,已披露的投资总计超过970亿元。
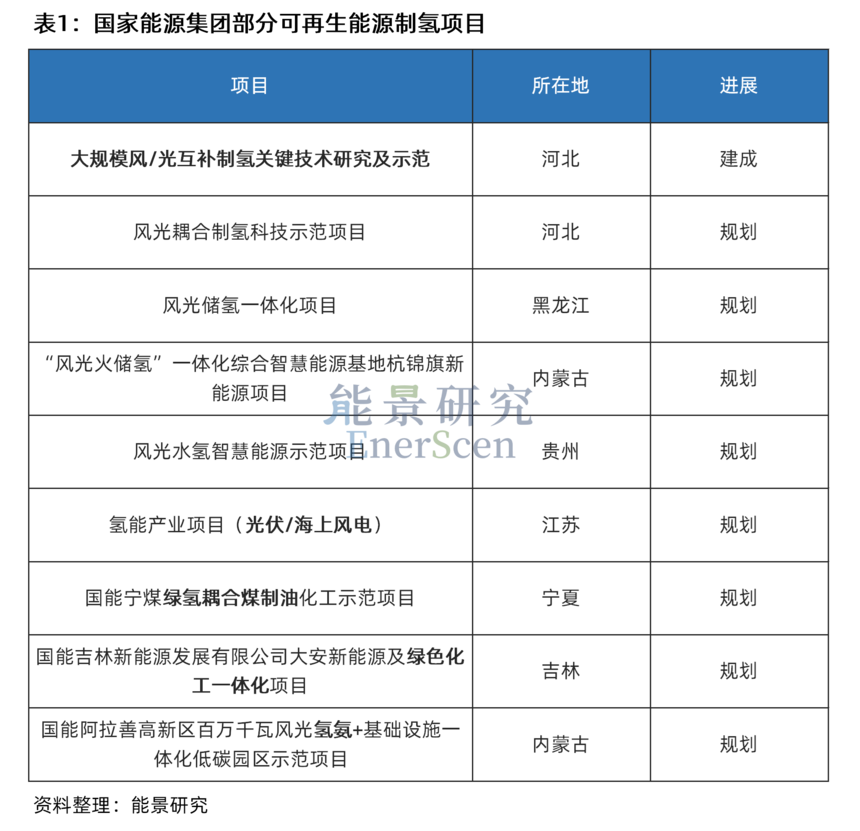
风光一体项目为主,积极探索多种能源形式制氢。在统计的25项国能集团已建成及规划中的项目中,风光一体化制氢项目有13项,占52%,多位于河北、内蒙古、东北地区。国能集团还积极探索如光伏+海上风电、风光火储氢一体化等新型可再生能源制氢模式。比如在江苏开展的光伏/海上风电项目规划投资超过30亿元,规划绿氢产能超过2万吨/年。这是国内已公布的绿氢产能最大的光伏/海上风电制氢项目;在内蒙古鄂尔多斯规划的“风光火储氢”一体化新能源项目,可再生能源规模超过了2000 MW。国能集团还开展了诸多科研示范项目,比如2021年牵头承担的“大规模风/光互补制氢关键技术研究及示范”项目,绿氢产能700多吨每年,是国内大规模风光联合制氢的早期探索;“国能宁煤绿氢耦合煤制油化工示范”项目是绿氢耦合煤制油领域的首要尝试。
聚焦北方地区,河北与内蒙古最多。在统计的25项国能集团绿氢项目中,分布在河北与内蒙古的总共有13项,已披露的相关投资总额度达到430亿元。比如位于河北的“风光耦合制氢科技示范项目”,“10万千瓦林光储氢一体化项目”等,位于内蒙古的“包头绿氢与氢交通全产业链项目”等。其他项目大多分布在陕西、宁夏等北方省份。国能集团绿氢项目的分布地区除风光自然资源丰富以外,煤炭资源也较为丰富,国能集团煤化工基地较多,与绿氢产地接近有利于煤化工进行低碳转型。
绿氢耦合煤化工项目为重要探索方向。国能集团是国内最重要的煤化工业务央企,且拥有全球规模最大的煤制油项目,油化品产能达2934万吨/年。基于此,国能集团在绿氢耦合煤制油领域开展了不少尝试。如旗下的国能宁夏煤业规划将绿氢应用到煤制油当中以取代水煤气反应,规划了620兆瓦、年均发电量9.83亿千瓦时光伏场站,2座绿氢产能2万标方/时的制氢站,预计建成后可年产4500多吨高纯氢,每年可减少二氧化碳排放74.6万吨。
下面列出一些国能集团的一些综合可再生能源制氢项目与绿氢化工应用项目。
中国能建是在电力和能源领域具有完整业务链条的特大型能源建设集团公司,先后承建了三峡工程、南水北调、西气东输、西电东送、三代核电等一系列重大工程,建设实力强劲。据能景研究统计,中国能建积极规划建设风光发电制氢以及储氢项目17项,已披露的投资总计超过956亿元。
聚焦西北、东北风光资源充足的省份。能建集团凭借自身强劲的基础建设实力,在甘肃、青海、东北等风光资源丰富的地区大力规划及开展可再生能源制氢项目。在统计的17项可再生能源制氢项目中,位于青海、甘肃的项目占5项,东北占7项。在青海投资214亿元布局的风光4 GW储氢一体化项目,居国内可再生能源项目规模首位。
大力规划开展风光一体化制氢项目。为了充分利用自然资源,能建集团规划开展的项目主要为投资较高的风光一体化制氢项目,单独的风电制氢与光伏制氢项目较少。在统计的能建集团17项可再生能源制氢项目中,风光一体化项目多达14项,投资金额超过900亿。
积极布局海外氢能市场。2022年,中国能建与埃及政府签署了合作开发协议,成为国内首家在氢能领域与埃及政府签约合作的企业,这也是能建集团绿氢项目走出海外的良好开端。此次签约项目投资2.875亿美元,绿氢规划产能约14万吨/年,首要包含:新动力电站,以光伏和风力发电作为出产所需的绿色动力,电解水制氢、合成氨,以及配套的储存和处理设备体系。
下标列出了一些能建集团的海外项目、风光一体化项目。

03 中国石油化工集团,超320亿元
中国最大的成品油和石化产品供应商、第二大油气生产商,世界第一大炼油公司、第二大化工公司,加油站总数位居世界第二,全年生产原油超过3500万吨,加工原油2.55亿吨,生产天然气超过330亿立方米,拥有加油站数量超过3万多座。此外,中石化在气液储运和危化品储运管理方面也有着多年的丰富经验。
出于氢能与石油化工之间竞争与耦合并存的关系,中石化基于自身擅长领域,展开了具有石化能源行业特色的氢能布局,并积极开展可再生能源制氢项目,已披露的投资金额总计超过321亿元。
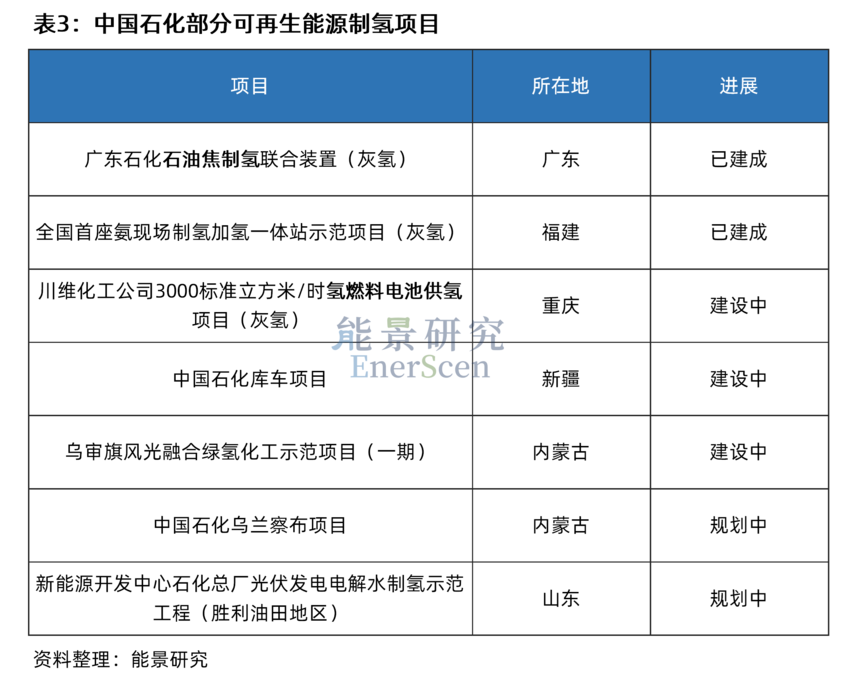
开展高纯工业副产氢生产。中石化目前氢气年产能力超390万吨,占全国氢气产量的10%以上,主要是其炼油厂的副产品灰氢。为满足燃料电池氢源需求,在燕山石化、天津石化、上海石化等8家企业建成氢提纯及充装设施,总产能达1.2万吨/年。其中,在上海高桥石化成功投产的高纯氢气生产示范装置,实现将炼厂副产氢气提纯至99.999%,远高于99.97%的燃料电池车用氢气国家标准,数国内首例。
依托炼化基地大力开展集中式风电、光伏开发。中石化油田许多位于地广人稀、风光资源充足的地区,有着大规模开展风光新能源制氢的优势条件。中石化在新疆、内蒙古两省的绿氢项目投资超过了290亿元。
瞄准化工用氢需求发力可再生能源制氢。绿电和绿氢的大规模应用为化工行业碳减排提供了有效途径,中石化便瞄准这一方向开展绿氢项目建设。如中石化在鄂尔多斯开展的乌审旗风光融合绿氢化工示范项目,一期规划绿氢产能1万吨/年,并供给到附近煤炭深加工示范项目中的两条180万吨/年甲醇生产线,氢气需求量达26万吨/年,绿氢供应暂时仅占氢气总需求的3.85%。
将氢气输运列为未来重点发展方向。中石化基于自身的油气运输技术优势,将氢气输运作为未来发展的重要规划内容。在内蒙古乌兰察布的10万吨/年绿氢项目中,中石化规划了长达400 km的输氢管道将生产的氢气传输到燕山石化,年吞吐量达10万吨氢气,是目前国内距离最长、输氢规模最大的氢气管道输送工程。
下面列出了中石化部分灰氢项目以及油田所在地绿氢生产项目。
央企是当前中国氢能领域建设的探路者与推动者。前面介绍了国内氢能领域规划投资最多的三家央企。除这三家之外,国家电投在氢能领域披露总投资超230亿元,华能集团超190亿元,华电集团超150亿元,中石油,中广核,鞍钢集团等央企也从自身特点出发进行了较大规模的布局。央企们在氢能领域的规划投资已经远远领先了其他企业。
氢能的出现让央企的业务类型及边界开始模糊。国能集团,能建集团以及中石化,他们分别是国内发电、能源基础设施建设、化工领域内的龙头企业,是不同行业汇聚到氢能赛道的一个缩影。不同行业基于自身传统经营领域,以各自的方式探索氢能生产、氢能输送、氢能绿色化工、氢能冶金等新型能源经营模式。可以预见,短期内随着氢能领域的发展,这些行业各自原有的经营模式将会发生改变,相互之间的经营范围也会发生重合,从而推动新的供需关系与能源格局的产生。
欢迎给我们留言,一起讨论、研判趋势,在不确定性中找寻确定性的机会。

