看见了燃料电池产业更切实、更明朗的发展路径。
2023年3月30日,北京亿华通科技有限公司(简称“亿华通”,02402.HK)公布2022年业绩(未审计)。
亿华通作为国内唯一一支在A股科创板及港股均上市的公司,专注于氢能产业核心零部件——燃料电池系统的企业,其成立时间早、由专业的团队孵化建立、产品相对聚焦,亿华通财务数据不仅能反映其企业自身经营状况,也可体现为中国氢能产业,尤其是氢燃料电池行业的发展的缩影。
能景研究特整理亿华通财务数据,同时结合行业发展情况,为读者做简单解读。更多解读欢迎联系我们。
01 龙头效应显现,营收增长17.28%,燃料电池销量总规模增长175.73%2022年总体市场规模起量。受益于国家「双碳」减排目标及燃料电池汽车示范应用城市群政策的落地实施,2022年中国燃料电池汽车行业取得了快速发展。
根据中国汽车工业协会公开资料显示,2022年全国燃料电池汽车销量超过3628辆,同比增长112.8%。根据上线数据显示,2022年全国燃料电池汽车上牌量达5009辆。总体规模数量规模实现翻倍增长。销售规模翻倍,亿华通龙头效应体现。2022年是示范应用城市群落实相关数量规模的第一年,北京作为最早推出具体实施方案的地区之一,其本土企业亿华通受益。报告期内,亿华通抓住了示范应用城市群政策释放的有利机遇,快速扩大营收,其中:从营收规模来看,2022年亿华通实现营业收入7.38亿元,同比增长17.28%。
从销售规模来看,最主要的产品-燃料电池系统销售总功率为161520KW,同比增长175.73%。
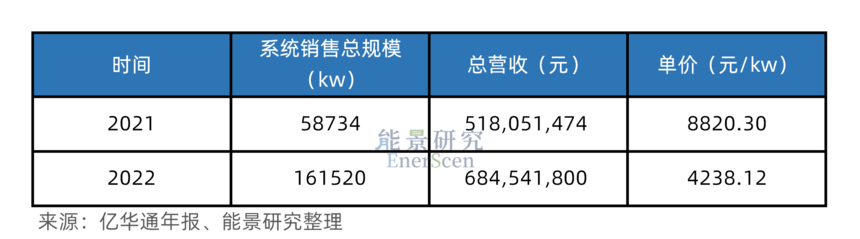
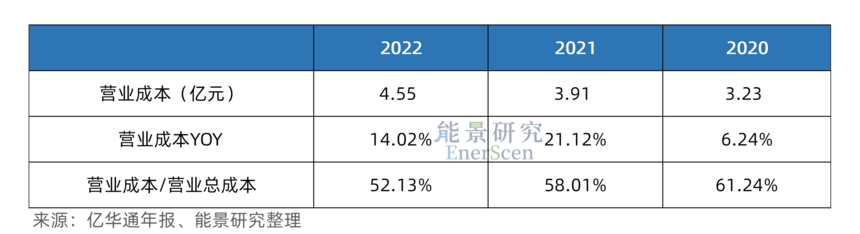
从市场占比来看,以2022年工信部上险数据系统功率大部分集中在80~110kw来看,能景研究按照90kw的平均单系统功率核算,亿华通销量预计在1800辆左右。亿华通的市场占比约在35%~50%左右,为绝对行业龙头。02 产业发展逐渐成熟,燃料电池系统销售贡献占比上升,且系统单价降低52%燃料电池系统营收占比增加,业务更加聚焦。亿华通燃料电池系统营收达6.84亿元,占比达92%(去年同期占比为82%),同比增长32%,业务更加聚焦,燃料电池系统对营收发挥更大作用。能景研究认为这与产业发展阶段有一定关系,产业发展早期,作为龙头企业,亿华通需要从全产业链业务入手,包括铺设加氢站、探索运营公司等多类业务。当前产业进入者变多,亿华通逐渐减少了其他相关业务的开拓,转而更聚焦其主营业务。系统单价降低52%,产业接近爆发前夕。根据年报披露的系统总功率数量及增长数据来看,能景研究计算其2021年的系统总规模为58734kw,系统单价为8820元/kw,至2022年,该数字降低至4238元/kw,相较于2021年,价格已降低51.95%。从这个维度来看,亿华通的系统规模数量增加175%,价格对应降低52%。随着未来几年的规模化生产的不断增加,能景研究预计,以2023年销量若突破1万台,期待系统成本或将降低至2000元/kw左右。03 加大市场开拓、企业规模扩张,销售及管理费用上升;聚焦主业,研发投入占比下降。2022年亿华通营业总成本为8.72亿元,同比增长29.42%;相较于总营收的增幅来说,营业总成本的增幅较高,这与企业仍处于快速发展阶段相关。其中销售费用约为1.05亿元,占营业总收入的14.21%,较2021年提升约4.3个百分点;管理费用约为2.13亿元,占营业总收入的28.80%,较2021年提升约7.2个百分点;研发费用约为1.01亿元,占营业总收入的13.72%,较2021年略有降低。销售费用及管理费用增高,市场最重要,企业仍处于快速扩张期。当前,燃料电池行业现阶段仍处于产业化初期阶段,开拓市场及其相关开拓成本高,2022年亿华通销售费用同比增长66.6%,在总体成本中占比达14%,高于一般成熟期的制造业的平均水平(一般制造业低于10%);技术更新及迭代速度较快,各项办公费用及支出亦高企,管理费用占比上升,达28.8%,说明企业当前处在快速扩张和发展阶段,人才及相应办公扩张速度快,管理费用总体较高。研发成本占比下降,或与产业化阶段和亿华通本身聚焦主业相关。可见2022年亿华通研发成本占比有所降低,能景研究认为,一方面由于其过往的研发费用中包括较多承担国家课题的研发成本,目前亿华通已逐步开启推动产业化,承担科研课题已不再占用过多精力;二是前文已述,亿华通开始聚焦主业,专攻燃料电池电堆系统,其他非主营业务的研发投入减少。亿华通产品以燃料电池系统为主,上游零部件如电堆、压缩机/循环泵等零部件多为外购。这部分费用主要覆盖在营业成本中。2022年亿华通营业成本为4.55亿元,同比增长14.02%,但是增速有所放缓,且占营业总成本的比重由2021年的58.01%下降到52.13%,下降了6个百分点。一是2021年其采购丰田等外资供应商,其采购成本较高;2022年零部件已开启了大部分国产化的进程;二是2022年的营业成本下降,也说明亿华通的溢价能力上升,对供应链的成本控制能力增强;三是燃料电池产业整体扩张,亿华通上游零部件供应商开始降低其环节成本,产业链进一步接近充分竞争的市场化阶段。2020年,亿华通的毛利率达43.66%,2021年毛利率为37.88%,2022年一改降低趋势,转而毛利小幅增加。在产业发展早期,随着市场参与者竞争加剧,一般制造业的毛利都将逐年降低。如观察同类型企业宁德时代,2015年、2016年宁德时代的毛利率均达40%以上,后逐年下降,2020年动力电池系统毛利率为26.56%,2022年毛利仅为20.25%。2022年亿华通毛利率保持稳定并出现小幅增长,能景研究认为,一是燃料电池城市群带来的新一轮市场特点,同时补贴和地方政府订单仍是主要来源,产业仍处于早期,不存在快速发展、快速降低利润的特点;二是亿华通仍然保持着区域性优势和龙头企业优势,其他竞争对手对其不会构成较大威胁,亿华通的不需要太快通过调整策略来降低毛利;同时其话语权大,对自身毛利率控制能力强;三是亿华通本身不断在优化,对总体营业产品及成本控制在做适应性调整,如前所述,其聚焦主业、控制研发、营业成本等。2022年亿华通净利润约-1.95亿元,较2021年亏损情况有所缓解。根据亿华通年报数据中显示,亏损原因主要为 存货减值0.5亿元、部分控股企业股权损失0.24亿元、企业扩张导致的销售费用和人员扩张增加的管理费用等增加了1亿元成本等。亿华通2022年坏账准备较2021年仍有所增加,此类风险仍存。能景研究认为,目前氢能行业仍处于非常早期的阶段,从亿华通的亏损项来看,存在着如下风险:一是由于技术更迭快,零部件更新快,导致存货减值成本高;二是企业扩张快,市场拓展难度大、人才培育成本高等问题;三是企业开展的业务主线多、铺设的产业链长,则面临着投资回报率低甚至亏损的问题四是仍要注意回款及坏账问题,既往亿华通的每年亏损中存在着一定计提坏账的损失。亿华通作为燃料电池系统的龙头企业,能景研究认为,其财务数据能够很好的表现出了当前行业发展的特点。2022年作为燃料电池示范城市群起步的第一年,这些数据特点呈现了产业发展的新阶段和新机遇:这包括一些难点,如 龙头企业净利润为负、存在坏账、快速扩张带来的市场开拓及人员管理费用高企等问题。但,更多的是,我们看到了更多的示范城市群带来的发展机遇:这包括了亿华通作为龙头企业的带动效应逐渐显现,其自身的业务主线及成本控制能力增强;最重要的是,全产业链的规模化的发展,带来的成本的快速下降。这些,带给从业者希望,也让大家清晰了包括燃料电池产业在内的氢能产业,更切实、更明朗的发展路径。 欢迎给我们留言,一起讨论、研判趋势,在不确定性中找寻确定性的机会。