城市群内承担“孵化”功能,城市群外接力规模化发展。
近日北京市发布燃料电池汽车示范申报结果,申报要求进一步有所收紧,总体规模上也未突破前期,而其他城市群(特指京津冀、上海、广东、河南、河北燃料电池汽车示范城市群,后均简称“城市群”)第二年示范仍未开展,城市群内燃料电池汽车的推广及应用不及预期。
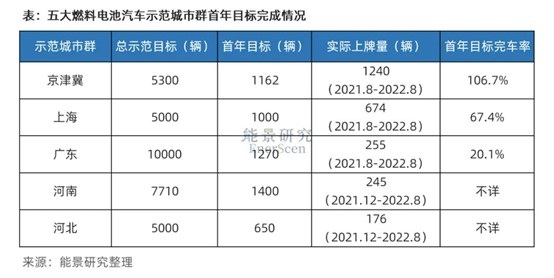
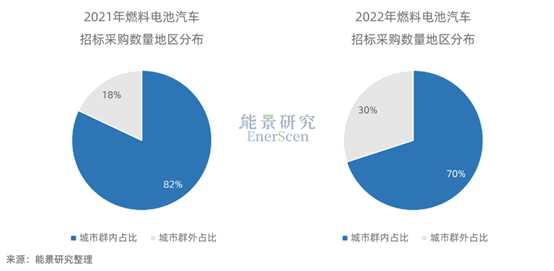
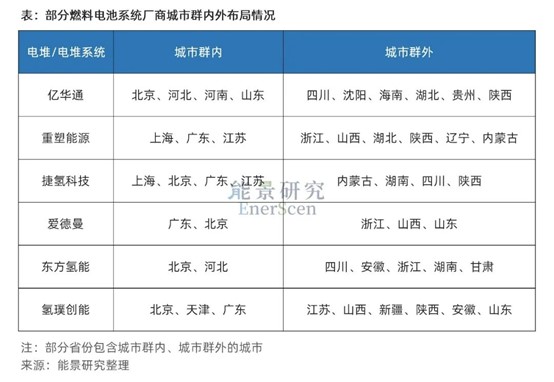
燃料电池汽车的应用承载着带动氢能产业链技术更新、模式探索、供应链降本等多个职责,未来将在中重型、中长途的货运车辆中发挥重要作用,经过几年的快速发展后,目前也已站在了激烈竞争的窗口期。能景研究认为,放眼城市群外、用合作和开放,注重市场规模开拓和技术迭代,将迎来曙光。特整理部分观点,供行业参考。一是申请之初,相关城市的科研、产业及资金基础优势突出。燃料电池汽车城市群申请始于2020年9月,至2021年9月落地首批名单,这期间各地城市按照要求从产业基础、应用场景、氢气保障等三方面向五部委“画饼”。此前,全国仅30个城市和地区在相关政策中,提到了自己的氢能规划及目标。这其中大部分城市也只是浅尝辄止、试探向前、且各方面基础薄弱。北上广等城市具备财政(补贴)实力雄厚、科研产业基础良好、应用示范场景好推广等多个重要优势。二是城市群进展缓慢,已无法承载需求量。从城市群推广阶段来看,截止到2022年8月,仅有京津冀城市群实现了首年推广目标1162辆,完成率为106.7%。其次是上海城市群,推广674辆,首年完成率为67.4%。广东城市群的推广目标在三者中是最大的,但实际仅推广255辆,首年完成率为20.1%。从全年推广数据来看,京津冀城市群推广燃料电池汽车1197辆;上海城市群推广1037辆;广东城市群推广278辆。根据中汽协2022年产销数据来,三大城市群在2022年中推广占比为74%。按照城市群规划以及2025年国家氢能中长期规划中推广5万辆的数据来看,城市群的进展已明显落后于计划。三是城市群内大量推广存在限制性条件。以北京为例,市场推广潜力有限。这包括北京市在公共领域已推广了大量的纯电动汽车,截止到2020年,北京市的公交车保有量约2.7万辆,其中电动公交车已达1.25万辆,占比超过46.3%,这一数据随着电动汽车的不断成熟还在逐渐增加;以广东为例,资源情况限制其使用成本。其氢源稀缺、价格高企,供燃料电池汽车使用的氢气价格一直在70元/kg涨到80元/kg,即便是通过基础设施建设来降低成本,但仍需时日。能景研究认为,城市群的选择和发展现状与氢能产业发展阶段是对应的。发展早期产业和企业仍处于孵化阶段,这阶段风险大、资金需求高、各项保障要求多、且科研人密集程度高,北上广等城市群有条件承担产业发展前期的“孵化”。但进入规模化阶段后,北上广等城市由于市场、资源等限制,将无法满足产业的大规模发展。02 城市群外从未放弃努力,将承接规模化发展阶段。一是城市群外的政策从未落下。从2022年政策发布地区来看,除各类“十四五”/涉氢的产业政策外,根据能景研究统计,在36个发布氢能专项规划的省/市/区中,28个由城市群外的城市发布。仅2022年,21个发布的省级规划中(指仅2022年规划中发布/修订的数据),燃料电池汽车至2025年的规划数量已超过10万辆,其中超过5万的规划数量在城市群外。二是城市群外一直在进行适时推广。从市场推进情况来看,能景数据库显示,即使是2021年燃料电池汽车城市群尘埃落定后,城市群外的汽车招采占比增高,从2021的18%占比提升至2022年的30%,反映城市群外地方政府仍在不断推进燃料电池汽车的发展。从企业布局来看,行业内大部分企业已开始开拓城市群外的布局,尤其是在2022年开拓了城市群外的城市市场。三是城市群外许多城市具备较好的推广条件。在产业快速发展阶段,市场潜力及商业模式适宜是关键影响因素,这都将在城市群外的部分城市中更快实现。先天的资源优势将实现最快氢气价格的下降,如新疆地区拥有丰富的太阳能光照资源,新疆地区整体的年均日照小时数为2500~3500h,太阳能光照资源总量在全国排名第2;货运改造潜力大,将带来更大的市场空间潜力。从运联研究院数据,2022年国内货运运力排名前十的省份分别是山东、河北、广东、江苏、山西、河南、浙江、四川、陕西、安徽。这其中有一半以上的省份,无一城市群外城市。一是竞争加剧,销售规模仍是燃料电池系统厂商现阶段重要竞争力。根据能景数据,目前国内注册燃料电池及系统的企业数量超1000家,已实现上车并进行实际推广的燃料电池系统品牌已超过100家,实现部分动工的规划产能已达30万套,产能已严重过剩,市场竞争加剧。而规模化销售对产品的迭代具有重要作用,这包括电堆的可靠性、零部件的性能提升、BOP管理、系统综合能耗、整体一致性及寿命等,均需要不断的实际数据来反馈及迭代,规模上量对厂商的后期维保服务、全生命周期管理等竞争力也具有重要作用。二是城市群外补贴缺口需要政府、企业、运营商共同补齐。能景研究统计了国家补贴数额及目前重点车型的主要价格区间,如下图所示。从补贴占比来看,国补的补贴金额数量目前占比在20%~30%之间。这个占比也大概是现在国内头部企业的毛利润区间。能景研究认为,补齐这部分缺口,一方面需要地方政府仍然保留与城市群内城市相近的地方补贴金额,另一方面城市群内部分企业需要牺牲利润率,此外,城市群外的部分城市拥有的工业用氢、或绿氢大规模可生产降低氢气价格等,都将均摊这部分成本。以货运车辆为例,因它们为生产资料,其运行过程中的能源消耗量极大,全生命周期成本更是供应商关心的主要成本、也是决定其快速推广的重要依托。以18吨燃料电池货车为例,能景研究假设城市群内外主要在购置时的国补上存在差异,同时城市群内某城市氢价为50元/kg,城市群外的氢价为25元/kg,拟定某场景下日行驶公里数为150公里,以车辆生命周期为5年,粗略对比如下。根据测算,在城市群外的全生命周期成本更低。当前城市群内的市场空间有限,且受制于政策发布及先天条件等诸多因素,其更像是在孵化燃料电池汽车产业。未来的市场空间显然已无法满足燃料电池汽车的开拓。城市群外具备燃料电池汽车发展的充要条件,未来将承载更多的市场星河。但在产业发展早期,新兴企业总要考虑是保障利润率还是总体营收。能景研究认为,保障市场规模的打开是企业当前发展的关键要素,但这需要几方的共同努力,企业牺牲部分利润率、同时找到因地制宜的应用场景和共同的政府伙伴、合作伙伴尤为必要。欢迎给我们留言,一起讨论、研判趋势,在不确定中寻找确定的机会